주택청약종합저축, 한 달에 얼마씩 넣어야 할까? 월 25만 원 인정·청년주택드림 4.5%·소득공제·해지 손해
주택청약종합저축은 한 사람당 1계좌, 매달 2만~50만 원을 넣는 통장이고 금리는 가입기간에 따라 연 2.3~3.1%입니다(2026년 10월 기준). 공공분양을 노린다면 저축총액으로 인정되는 월 25만 원에 맞춰 넣는 게 답이고, 민영주택만 볼 거라면 지역별 예치금만 채우면 됩니다. 만 19~34세·연소득 5천만 원 이하 무주택자는 청년주택드림으로 전환하면 2년 뒤 연 4.5%를 받습니다. 단, 4.5%는 전환 후 넣는 돈부터, 납입원금 5천만 원까지만 적용됩니다. 청약통장을 해지하면 가입기간·저축총액이 0으로 돌아가니 깨지 마세요.
청약통장은 만들어 두기만 하면 되는 줄 알았습니다. 매달 2만 원씩 자동이체만 걸어 놓고 몇 년을 잊고 지냈는데, 공공분양 공고문을 읽다가 "저축총액" 순으로 뽑는다는 문장에서 멈췄습니다. 그동안 넣은 돈이 너무 적었던 겁니다. 그래서 주택도시기금 상품 안내와 「주택공급에 관한 규칙」을 처음부터 다시 읽었습니다. 2026년 10월 기준으로 확인한 내용입니다.
기본 구조: 한 사람 한 통장, 금리는 가입기간 따라
주택청약종합저축은 전 금융기관을 통틀어 한 사람당 1계좌만 만들 수 있습니다. 매달 2만 원 이상 50만 원 이하를 자유롭게 넣고, 잔액이 1,500만 원이 안 되면 한 번에 1,500만 원까지 일시예치(목돈을 한 번에 넣는 것)도 됩니다. 계약 기간은 따로 없고 당첨될 때까지입니다.
주택청약종합저축 금리는 주택도시기금 안내 기준으로 가입기간에 따라 달라집니다(2026년 10월 기준).
- 1개월 이내: 무이자
- 1개월 초과~1년 미만: 연 2.3%
- 1년 이상~2년 미만: 연 2.8%
- 2년 이상: 연 3.1%
예금자보호 대상은 아닙니다. 대신 주택도시기금 재원으로 정부가 관리한다고 적혀 있습니다. 처음엔 이 문장에 살짝 불안했는데, 기금이 통째로 사라질 일은 생각하기 어려워서 크게 신경 쓰지 않기로 했습니다.
월 25만 원 인정, 공공분양을 노린다면 가장 중요한 숫자
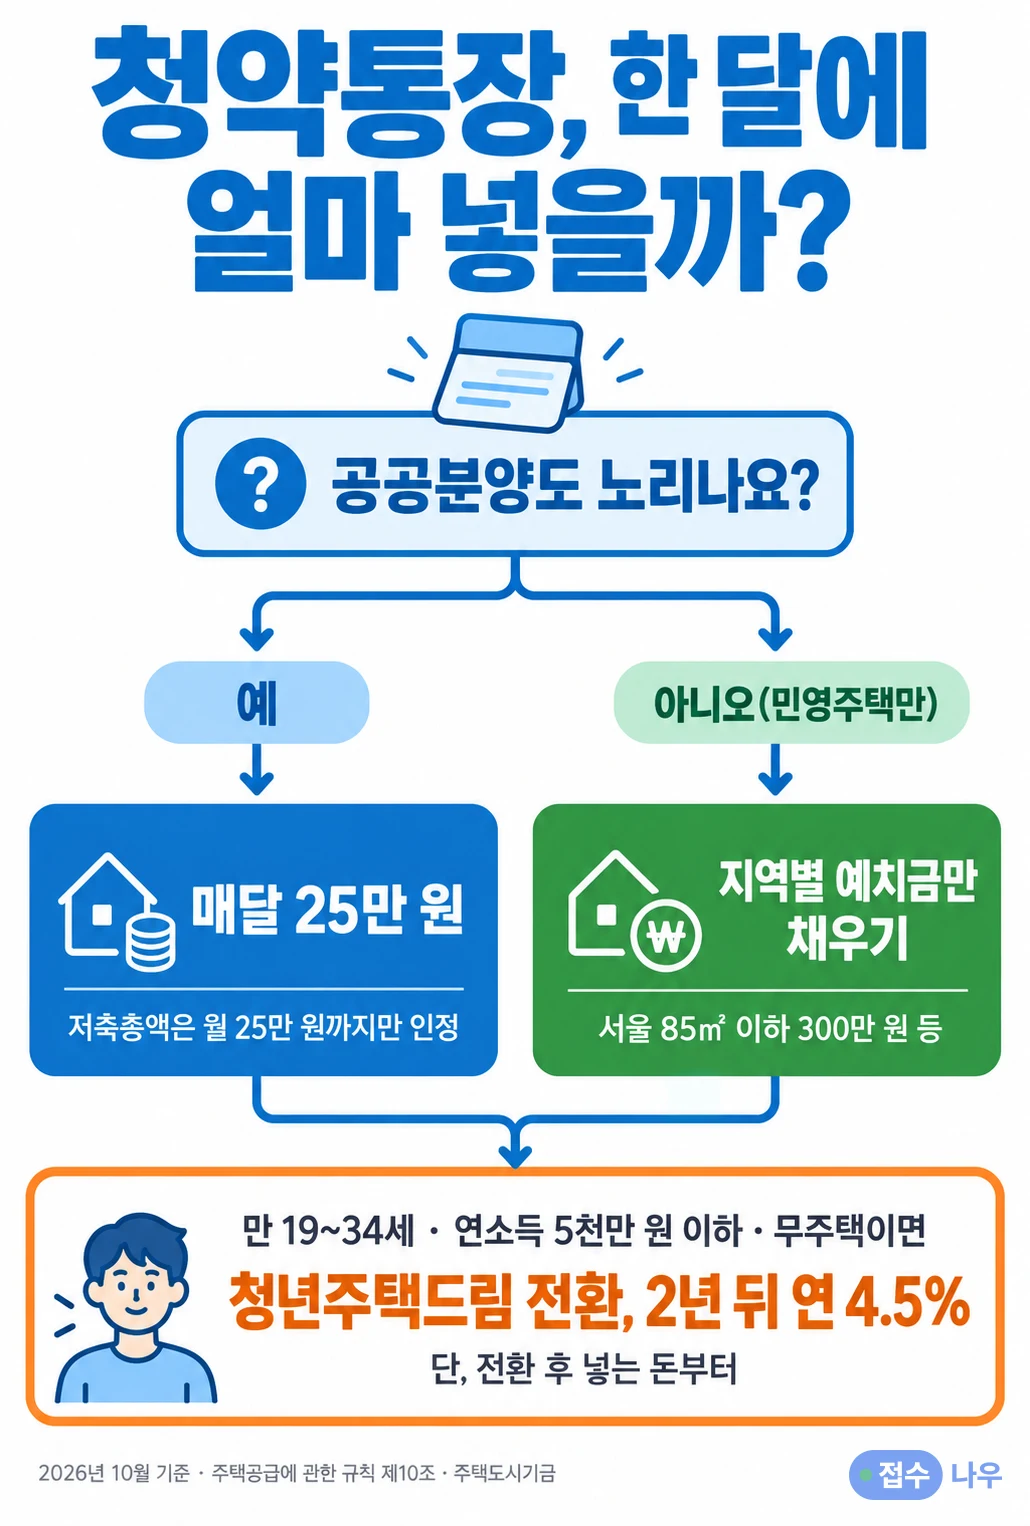
공공분양 저축총액은 한 달에 25만 원까지만 인정되니, 매달 25만 원이 가장 효율적입니다. 공공분양(국민주택)은 1순위끼리 경쟁할 때 저축총액(그동안 인정받은 납입액 합계)이 많은 사람이 앞섭니다. 이때 한 달에 아무리 많이 넣어도 월 25만 원까지만 저축총액으로 칩니다(규칙 제10조 제5항). 2024년 11월 1일부터 10만 원에서 25만 원으로 올랐습니다.
| 매달 넣는 돈 | 1년에 인정되는 저축총액 | 10년이면 |
|---|---|---|
| 2만 원 | 24만 원 | 240만 원 |
| 10만 원 | 120만 원 | 1,200만 원 |
| 25만 원 | 300만 원 | 3,000만 원 |
| 50만 원 | 300만 원(25만 원까지만 인정) | 3,000만 원 |
표를 만들어 보고 나서야 그동안의 2만 원 자동이체가 얼마나 무의미했는지 실감했습니다. 공공분양을 조금이라도 생각한다면 이 숫자 하나만 기억하면 됩니다. 월 25만 원입니다. 반대로 민영주택은 저축총액이 아니라 지역별 예치금(청약 때 통장에 들어 있어야 하는 최소 금액, 서울 85㎡ 이하 300만 원 등)만 채우면 됩니다. 민영만 볼 거라면 25만 원을 꼭 맞출 필요는 없습니다. 선납은 24회차까지 되지만 순위는 그 회차가 실제로 도래해야 인정된다는 점도 함께 적어 둡니다.
소득공제: 연 120만 원까지, 대신 추징 조건이 있다
청약통장 소득공제는 연 최대 120만 원입니다(2026년 10월 기준). 총급여 7천만 원 이하 근로자인 무주택 세대주와 그 배우자가 다음 해 2월 말까지 가입 은행에 무주택확인서를 내면 됩니다. 그러면 그해 납입액(연 300만 원 한도)의 40%, 최대 120만 원을 공제받습니다. 월 25만 원이면 1년에 딱 300만 원이라 공공분양 인정액과 한도가 맞아떨어집니다. 대신 5년 안에 해지하거나 85㎡ 초과 주택에 당첨되면 납입액 누계의 6%가 추징되니, 무주택확인서 내는 곳과 연말정산 입력 순서는 무주택확인서 글에서 따로 확인하세요.
청년주택드림 청약통장: 만 34세 이하라면 갈아탈 이유
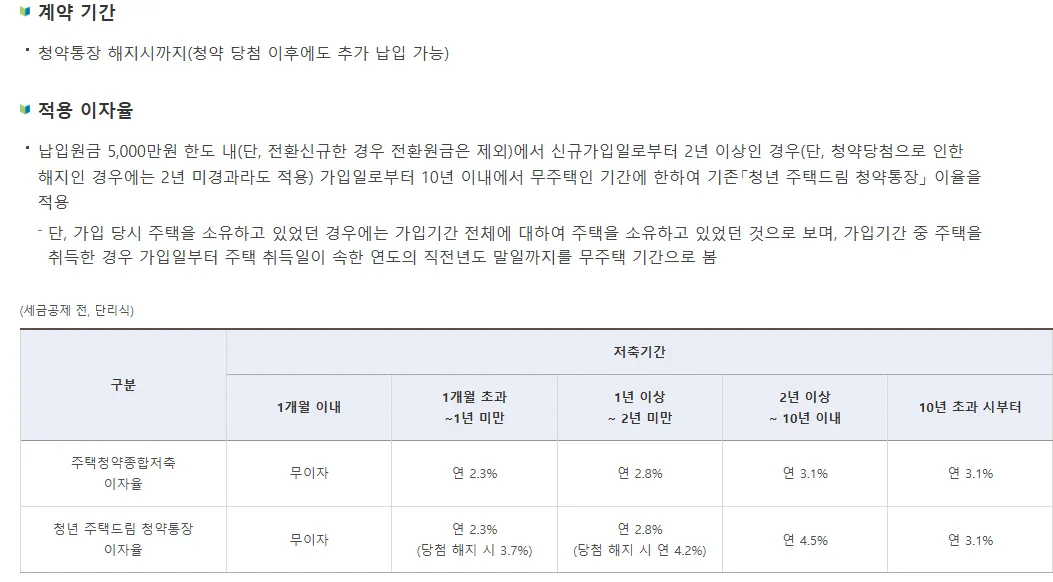
청년주택드림 청약통장은 만 19~34세, 연소득 5천만 원 이하 무주택자가 가입하고, 2년이 지나면 연 4.5% 수준 금리를 받습니다(2026년 10월 기준). 단, 4.5%는 납입원금 5천만 원까지, 가입 후 10년 안에서 무주택인 기간에만 적용됩니다.
가입 조건은 세 가지입니다.
- 나이: 만 19~34세(병역 기간은 최대 6년까지 빼고 계산)
- 소득: 직전 또는 전전년도 신고소득이 있고 연소득 5천만 원 이하
- 주택: 본인이 무주택
금리는 가입 2년이 지나면 연 4.5% 수준으로, 일반 통장(3.1%)보다 1.4%포인트 높습니다. 다만 납입원금 5천만 원까지, 가입 후 10년 안에서 무주택인 기간에만 적용됩니다. 2년이 안 됐어도 청약에 당첨돼 해지하면 1년 미만 3.7%, 1~2년 4.2%를 줍니다.
이미 일반 통장이 있다면 해지하지 말고 전환해야 합니다. 전환하면 가입기간과 납입 인정 회차가 그대로 이어집니다. 다만 전환 전에 넣어 둔 원금은 기존 금리를 받고, 4.5%는 전환 후 넣는 돈부터 적용됩니다. 가입 당시 총급여 3,600만 원 이하 등 요건을 갖추면 이자 500만 원까지 비과세도 되는데, 비과세 소득 기준은 가입 기준(5천만 원)과 달라서 따로 확인해야 합니다.
당첨 뒤에도 장점이 있습니다. 이 통장으로 당첨되면 1년 이상 가입, 1천만 원 이상 납입을 채운 경우 청년 주택드림 디딤돌 대출(2026년 안내 기준 연 2.4~4.15%)과 연결됩니다. 당첨 시 만 39세 이하여야 하고, 대출 쪽 소득·자산 기준은 따로 있습니다.
해지하면 잃는 것
청약통장을 해지하면 가입기간, 납입 회차와 저축총액, 소득공제(추징), 청년 우대금리 네 가지를 잃습니다. 통장이 급할 때 꺼내 쓰는 비상금처럼 느껴질 수 있는데, 해지는 생각보다 잃는 게 많습니다.
- 가입기간: 민영주택 가점의 통장 항목(최대 17점)과 1순위 가입기간 요건이 0부터 다시 시작합니다. 가점 구조는 청약 가점 계산법에 정리했습니다.
- 납입 회차와 저축총액: 공공분양에서 쌓아 온 순서가 사라집니다.
- 소득공제 추징: 5년 안에 해지하면 공제받은 금액을 돌려줘야 합니다.
- 청년 우대금리: 4.5%는 2년을 넘겨야 받는 금리라 중간에 깨면 의미가 없습니다.
당첨 취소 등 아주 좁은 경우에만 1년 안에 다시 넣으면 해지되지 않은 것으로 봐 주는 특례(규칙 제14조)가 있을 뿐, 일반적인 해지는 되돌릴 수 없습니다.
그래서 나는 이렇게 하기로 했다
저는 자동이체를 2만 원에서 25만 원으로 바꾸고, 만 34세 이하라면 은행에서 청년주택드림으로 전환부터 하기로 했습니다. 생애최초 특별공급을 노린다면 국민주택은 저축액 600만 원도 필요하니 생애최초 특별공급 조건과 같이 봐 두면 좋습니다.
정리
- 주택청약종합저축은 1인 1계좌, 금리는 가입기간에 따라 연 2.3~3.1% 사이입니다(2026년 10월 기준).
- 공공분양 저축총액은 월 25만 원까지만 인정됩니다(2024년 11월 1일부터). 예: 매달 50만 원을 넣어도 1년 인정액은 300만 원입니다.
- 청약통장 소득공제는 총급여 7천만 원 이하 무주택 세대주·배우자, 연 최대 120만 원이며 5년 내 해지 시 추징됩니다(2026년 10월 기준).
- 청년주택드림은 만 19~34세, 연소득 5천만 원 이하, 무주택이면 2년 뒤 금리가 연 4.5%까지 오르고, 기존 통장은 전환으로 가입기간을 이어 갑니다(2026년 10월 기준). 단, 4.5%는 전환 후 넣는 돈부터 적용됩니다.
- 청약통장을 해지하면 가입기간·저축총액·우대금리를 한꺼번에 잃습니다. 단, 당첨 취소 등 아주 좁은 경우는 1년 안에 다시 넣으면 해지되지 않은 것으로 봐 줍니다(규칙 제14조).
함께 보면 좋은 글
 청약 1순위 조건, 나도 1순위일까? 통장 기간·예치금·세대주·재당첨 제한 확인 순서 (2026 최신)내가 청약 1순위인지 확인하는 5단계 순서입니다. 규제지역 여부, 통장 가입 기간, 지역별 예치금, 세대주·5년 내 당첨 요건, 재당첨 제한 기간을 2026년 10월 기준 규칙과 청약홈 화면으로 정리했습니다.
 생애최초 특별공급 조건, 나도 될까? 소득세 5년·소득 기준·1인 가구까지 확인하는 순서생애최초 특별공급의 소득세 5년 납부, 소득 130%·160% 기준, 1인 단독세대 60㎡ 제한, 우선·일반·추첨 50·20·30 배분을 2026년 6월 개정 규칙 기준으로 정리하고, 내가 해당되는지 확인하는 순서를 적었습니다.
 분양가 싼지 확인하는 법, 주변 시세보다 정말 쌀까? 실거래가·3.3㎡당 가격 비교 순서분양가가 싼지는 주변 단지 실거래가와 전용면적 기준 3.3㎡당 가격으로 비교해야 압니다. 국토교통부 실거래가 공개시스템에서 비교 단지를 고르고 발코니 확장비까지 더해 따지는 순서를 실제 화면과 예시 계산으로 정리했습니다.
 청약홈에서 아파트 모집공고 찾는 법, 어느 메뉴에 있을까? 화면 따라 하기 (공고문 PDF까지)청약홈 모집공고는 청약일정 및 통계 → 분양정보/경쟁률 → APT에서 찾고, 단지 이름을 눌러 모집공고문 PDF까지 엽니다. 첫 화면부터 공고문까지 실제 화면 순서로 정리하고, 공고일과 청약기간처럼 헷갈리는 칸도 짚었습니다.