분양 아파트 계약금·중도금·잔금 일정, 입주까지 내 현금은 얼마나 필요할까? (2026 최신)
분양 아파트는 보통 계약금 10%를 계약일에, 중도금 60%를 입주 전까지 4~6회에 걸쳐 집단대출로, 잔금 30%를 입주 때 냅니다. 분양가 7억 원이면 계약금 7,000만 원은 대출이 안 되는 내 현금이고, 입주 때는 잔금 2억 1,000만 원에 중도금 대출 4억 2,000만 원까지 6억 3,000만 원을 한꺼번에 막아야 합니다.
이 글에서 확인할 내용
연소득 6,000만 원 예시 가구(규제지역·생애최초)는 잔금대출이 DSR에 막혀 3억 원이라, 분양가 중 내 돈이 4억 원이고 취득세 약 1,286만 원이 더 듭니다(2025.10.15 대책 기준, 2026년 10월 8일 재확인). 단, 2025년 10월 15일까지 입주자모집공고가 난 단지의 잔금대출은 종전 규정을 따릅니다. 저는 이 계산이 맞지 않는 단지는 넣지 않습니다.
청약 공고를 보면서 제일 먼저 든 걱정은 "당첨되면 그 돈을 다 어떻게 내지?"였습니다. 분양가 7억이라는 숫자만 보면 막막한데, 실제로는 한 번에 다 내는 게 아니라 계약금 → 중도금 → 잔금 순서로 나눠 냅니다. 그래서 언제 얼마가 필요한지, 대출로 되는 부분과 내 현금이 꼭 있어야 하는 부분을 나눠서 직접 계산해 봤습니다. 대출 규정은 2025년 10월 15일 대책 기준이고, 2026년 10월 8일에 금융위원회 FAQ와 법령으로 다시 확인했습니다.
분양대금은 세 번에 나눠 낸다
「주택공급에 관한 규칙」 제60조에 따라 계약금은 분양가의 20% 범위, 중도금은 60% 범위(계약금을 10%로 받으면 70% 범위)에서 받습니다. 실제 비율과 회차는 단지마다 달라서 입주자모집공고문의 공급금액 및 납부일정 표에 나옵니다.
예시 단지(분양가 7억 원, 전용 84㎡, 계약금 10%·중도금 60%·잔금 30%)로 일정을 그려 보면 이렇습니다.
| 시점 | 내는 돈 | 금액 | 보통 마련하는 방법 |
|---|---|---|---|
| 당첨 후 계약일 | 계약금 10% | 7,000만 원 | 내 현금 |
| 계약 후 입주 전까지 (보통 4~6회 나눠서) | 중도금 60% | 4억 2,000만 원 | 중도금 집단대출 |
| 입주 지정기간 | 잔금 30% | 2억 1,000만 원 | 잔금대출 + 내 현금 |
| 잔금일(취득일)부터 60일 안 | 취득세·지방교육세 | 약 1,286만 원 | 내 현금 |
계약금은 대출이 안 되는 돈이라, 당첨자 발표 후 공고문에 적힌 계약일까지 7,000만 원이 통장에 있어야 합니다. 이 표를 그려 보고 나서야 "청약은 계약금부터가 진짜 시작이구나" 싶었습니다.
중도금 대출은 잔금 때 한꺼번에 갚는다
중도금은 보통 시행사가 은행과 맺은 집단대출로 냅니다. HUG(주택도시보증공사) 보증은 분양대금의 60% 이내이고, 규제지역은 보증이 세대당 1건입니다. 이자는 무이자, 이자후불제, 직접 납부 중 무엇인지 공고문에 적혀 있습니다. 이자후불제면 쌓인 이자를 입주 때 한꺼번에 냅니다.
제가 크게 착각했던 부분이 여기입니다. 입주할 때 낼 돈이 잔금 2억 1천만 원뿐인 줄 알았는데, 중도금 대출 4억 2천만 원도 이때 갚아야 합니다. 보통은 잔금대출로 갈아타면서 갚기 때문에, 입주 때 실제로 막아야 하는 돈은 잔금 + 중도금 대출 = 6억 3천만 원입니다. 이걸 깨닫고 나서 계산을 처음부터 다시 했습니다.
금융위원회 FAQ에 따르면 중도금 대출 자체는 주택가격별 금액한도(6억·4억·2억) 대상이 아니지만, 잔금대출로 바꿀 때 그 규제가 적용됩니다. 또 2025년 10월 15일까지 입주자모집공고가 난 단지의 잔금대출은 종전 규정을 따릅니다. 넣으려는 단지의 공고일부터 확인해야 하는 이유입니다.
잔금대출은 세 가지 한도 중 가장 작은 값
2025년 10·15 대책 이후 잔금대출(주택담보대출) 한도는 아래 셋 중 가장 작은 금액입니다(2026년 10월 8일 금융위원회 FAQ로 재확인). 단, 2025년 10월 15일까지 입주자모집공고가 난 단지는 종전 규정을 따릅니다.
- LTV(집값 대비 대출 비율): 규제지역(서울 전역, 경기 일부) 40%, 생애최초는 규제지역에서도 70%, 비규제지역 70%
- 금액한도(수도권·규제지역): 시가 15억 이하 6억, 15억 초과~25억 이하 4억, 25억 초과 2억
- DSR 40%(1년 소득 중 모든 대출 원리금 상환 비율): 연 원리금이 소득의 40% 이내. 수도권·규제지역은 실제 금리에 스트레스 금리 3%p(앞으로 금리가 오를 것을 가정해 더하는 가상 금리)를 더해 계산
예시 가구(무주택, 연소득 6,000만 원, 금리 4.0%·30년 원리금균등 가정)로 분양가 7억을 넣어 계산해 봤습니다(2025.10.15 대책 기준). 실제 한도는 분양가가 아니라 시세·감정가로 정해지니 어림값입니다.
| 경우 | LTV | 금액한도 | DSR 한도 | 잔금대출 | 필요한 내 현금(분양가 기준) |
|---|---|---|---|---|---|
| 규제지역, 생애최초 아님 | 2.8억 | 6억 | 3.0억 | 2.8억 | 4억 2,000만 원 |
| 규제지역, 생애최초 | 4.9억 | 6억 | 3.0억 | 3.0억 | 4억 원 |
| 비규제 수도권 | 4.9억 | 6억 | 3.0억 | 3.0억 | 4억 원 |
생애최초라 LTV 70%면 4.9억까지 나올 줄 알았는데, 소득 6,000만 원으로는 DSR에서 3억에 막혔습니다. 솔직히 이 부분에서 좀 허탈했습니다. 소득이 높지 않으면 LTV보다 DSR이 먼저 한도를 정한다는 걸 알게 됐습니다.
수도권·규제지역에서 집을 사려고 받은 주택담보대출은 대출 실행일부터 6개월 안에 전입해야 하는 조건도 붙습니다.
취득세는 잔금 후 60일 안에
분양 아파트는 보통 잔금 지급일과 사용승인일 중 늦은 날이 취득일이고, 그날부터 60일 안에 취득세를 신고·납부합니다. 무주택자가 1주택을 사는 경우 세율은 「지방세법」 제11조 기준입니다.
- 6억 원 이하 1%, 6억 초과~9억 이하 (가격 × 2/3억 − 3)%, 9억 초과 3%
- 여기에 지방교육세(취득세율의 10%, 0.1~0.3%)
- 전용 85㎡ 초과면 농어촌특별세 0.2% 추가
예시 7억 원은 취득세율 약 1.67%, 지방교육세를 더해 약 1.84%라 약 1,286만 원입니다. 집을 처음 사는 생애최초라면 「지방세특례제한법」 제36조의3에 따라 취득가액 12억 원 이하 주택의 취득세를 최대 200만 원 감면받을 수 있습니다(2028년 12월 31일 취득분까지). 전용 60㎡ 이하이면서 수도권 6억 원(그 밖 3억 원) 이하인 소형 주택은 한도가 300만 원입니다. 다만 일정 기간 안에 전입하고 실거주해야 하는 요건이 있어서, 신청 전에 위택스나 관할 구청 세무과에서 확인하는 게 안전합니다.
입주 때까지 모아야 할 돈 한눈에
분양가 7억 원·규제지역·생애최초 예시 가구라면 분양가 중 내 돈 4억 원에 취득세 약 1,286만 원이 더 필요합니다. 나눠 보면 이렇게 됩니다.
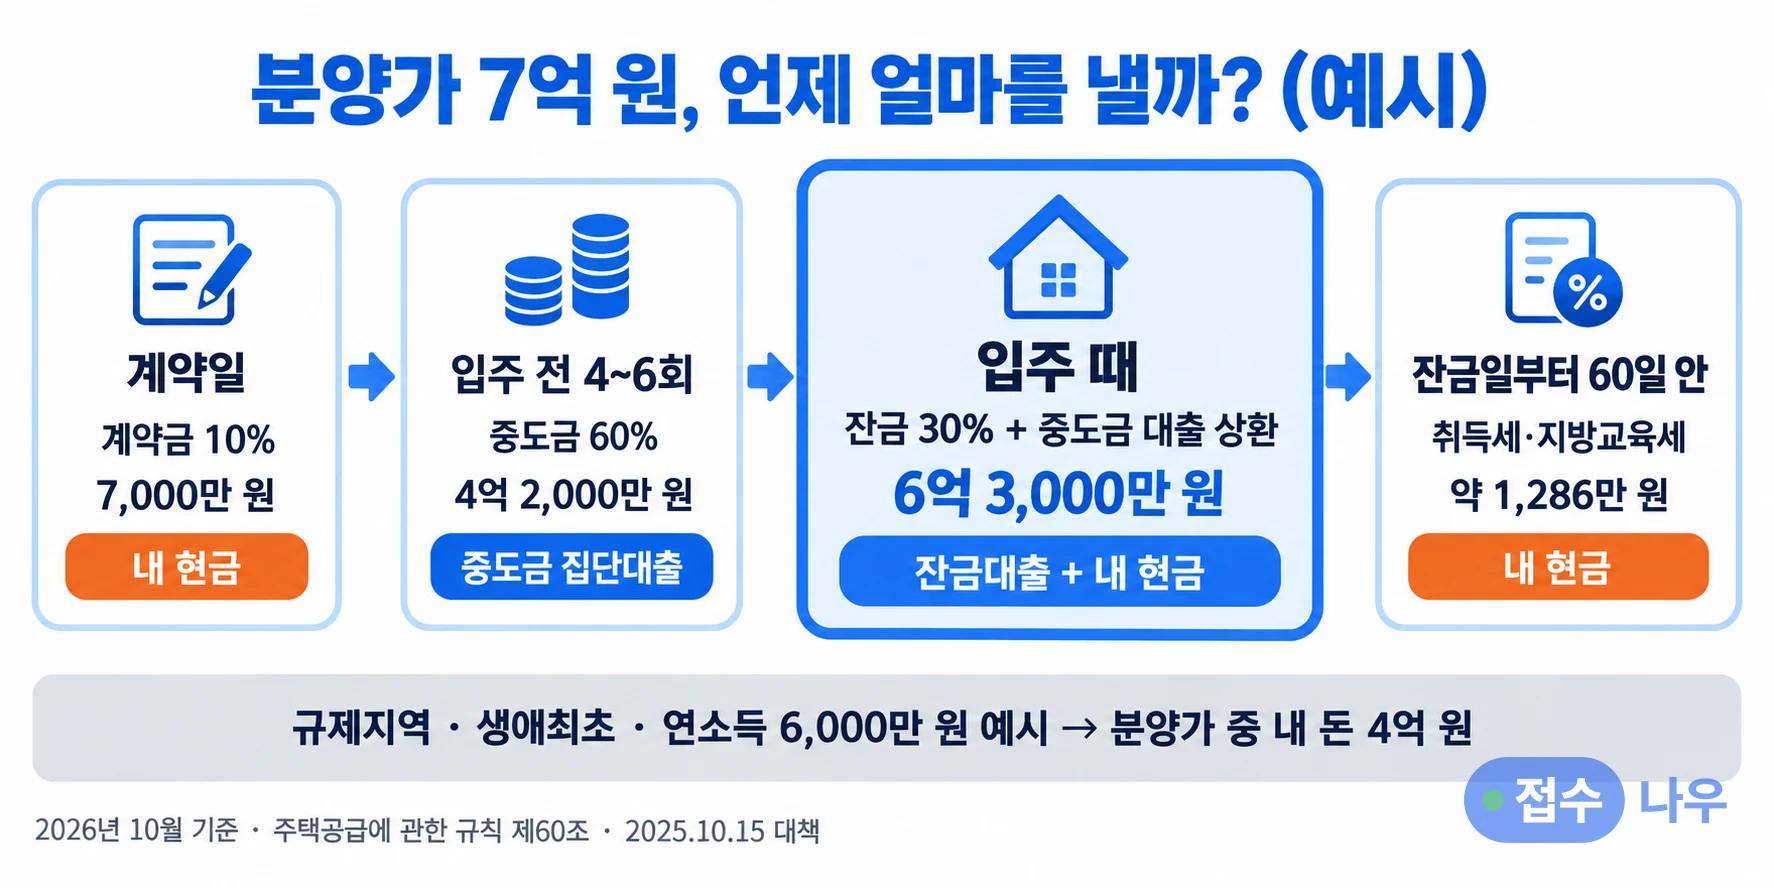
- 계약금 7,000만 원(계약 때) + 입주 때 3억 3,000만 원 = 분양가에서 내 돈 4억 원
- 취득세·지방교육세 약 1,286만 원(감면받으면 최대 200만 원 줄어듦)
- 공고문에서 따로 확인할 돈: 발코니 확장비·유상옵션, 이자후불제 중도금 이자, 등기 비용(법무사 수수료·국민주택채권 등), 이사비
계약금만 준비하면 될 줄 알았던 처음 생각과는 차이가 컸습니다. 분양가가 주변 시세와 비교해 적당한지는 분양가와 주변 실거래가 비교하는 법에서 따로 계산해 봤습니다.
자주 묻는 질문
계약금이 20%인 단지도 있나요?
있습니다. 「주택공급에 관한 규칙」 제60조는 계약금을 분양가의 20% 범위에서 받게 해서, 단지에 따라 10%가 아니라 20%를 계약일에 내야 합니다. 예: 세종 리더스포레 나릿재마을 1단지 재공급(2026.10.7 공고)은 계약금 20% 6,864만 원, 잔금 80%였고 중도금이 아예 없었습니다. 그래서 계약금 비율은 공고문 납부일정 표에서 가장 먼저 봅니다.
다른 분양 단지 중도금 대출이 있으면 또 받을 수 있나요?
규제지역 단지라면 받기 어렵습니다. HUG 중도금 보증은 규제지역에서 세대당 1건, 비규제지역에서 2건까지입니다(HUG 주택구입자금보증 자주하는 질문, 2026년 10월 9일 확인). 예: 서울 단지 중도금 대출을 쓰는 세대(예시)는 다른 서울 단지에 당첨돼도 HUG 보증 중도금 대출을 새로 받을 수 없습니다.
지방 비규제지역 단지도 잔금대출 6억 원 한도가 있나요?
없습니다. 6억·4억·2억 원 금액한도는 수도권·규제지역 주택에만 붙고, 지방 비규제지역은 LTV 70%와 DSR 40% 중 작은 값이 한도입니다(2025.10.15 대책 기준). 단, 금액한도가 없어도 DSR 계산은 그대로라, 소득이 높지 않으면 여기서 먼저 막힐 수 있습니다.
정리
- 계약금(10~20%)은 대출 없이 내 현금으로, 당첨 후 계약일까지 준비합니다.
- 입주 때는 잔금 + 중도금 대출 상환을 같이 막아야 합니다. 보통 잔금대출로 갈아탑니다.
- 잔금대출은 LTV·금액한도·DSR 중 가장 작은 값입니다(2025.10.15 대책 기준 규제지역 LTV 40%, 생애최초 70%). 소득이 높지 않으면 DSR이 먼저 막힙니다. 예: 연소득 6,000만 원 예시 가구는 규제지역 생애최초여도 DSR에서 3억 원에 막힙니다.
- 입주자모집공고일이 2025년 10월 15일 이전이면 잔금대출에 종전 규정이 적용됩니다.
- 취득세는 잔금일부터 60일 안에 냅니다. 7억 원(84㎡)이면 약 1,286만 원, 생애최초는 최대 200만 원 감면(2028년 12월 31일 취득분까지).
저는 앞으로 공고문을 열면 납부일정 표부터 보고, 이 계산을 다시 해서 내 현금이 모자라지 않는 단지만 넣기로 했습니다.
참고한 공식 자료
2026년 10월 9일 확인.
- 주택공급에 관한 규칙(국가법령정보센터): 제60조 계약금 20%·중도금 60%(70%) 범위
- 금융위원회 대출수요 관리 방안 FAQ: 규제지역 LTV 70→40%, 금액한도 6억·4억·2억, 중도금 대출 예외, 10월 15일까지 공고 단지 종전규정
- 금융위원회 보도설명자료(중도금·이주비 LTV): 금액한도는 중도금이 아니라 잔금대출 전환 때 적용
- HUG 주택구입자금보증 자주하는 질문: 규제지역 세대당 1건·비규제 2건
- 지방세법(국가법령정보센터): 제11조 주택 취득세율 1~3%
- 지방세특례제한법(국가법령정보센터): 제36조의3 생애최초 주택 취득세 감면
도움이 됐다면 필요한 사람에게 보내 주세요
함께 보면 좋은 글
 분양가 싼지 확인하는 법, 주변 시세보다 정말 쌀까? 실거래가·3.3㎡당 가격 비교 순서분양가가 싼지는 주변 단지 실거래가와 전용면적 기준 3.3㎡당 가격으로 비교해야 압니다. 국토교통부 실거래가 공개시스템에서 비교 단지를 고르고 발코니 확장비까지 더해 따지는 순서를 실제 화면과 예시 계산으로 정리했습니다.
 청약 초보 가이드, 무엇부터 공부해야 할까? 용어부터 당첨 후까지 순서대로 (2026)청약이 처음이라면 용어 12개 → 전체 흐름 → 국민·민영 차이 → 1순위 → 당첨자 뽑는 방식 → 특별공급 → 청약통장 → 신청 → 당첨 후 순서로 보면 됩니다. 단계마다 핵심 숫자와 자세한 글을 2026년 10월 규칙 기준으로 묶은 지도입니다.
 청약 추첨제, 내가 넣는 물량은 무엇으로 뽑힐까? 가점제·저축총액 순·특별공급 선정 방식 한눈에 (2026)청약 당첨자는 민영 일반공급이면 가점제·추첨제, 공공분양이면 저축총액·납입횟수 순, 민영 신혼·생애최초·신생아 특공이면 소득 구간별 추첨(공공분양 신혼·신생아는 배점)으로 뽑습니다. 지역·면적별 가점·추첨 비율, 75% 무주택 우선, 다자녀 배점표 100점, 동점 처리를 2026년 규칙 원문으로 한 표에 정리했습니다.
 청약 경쟁률과 당첨 가점 보는 법, 몇 점이면 붙었을까? 청약홈에서 최저·평균 커트라인 읽기청약홈 경쟁률 화면을 실제 단지로 읽어 봤습니다. 1순위 해당지역·기타지역, 마감과 미달(△) 표시, 당첨 가점 최저·평균의 뜻, 경쟁률이 높아도 커트라인은 낮을 수 있는 이유까지 정리했습니다.